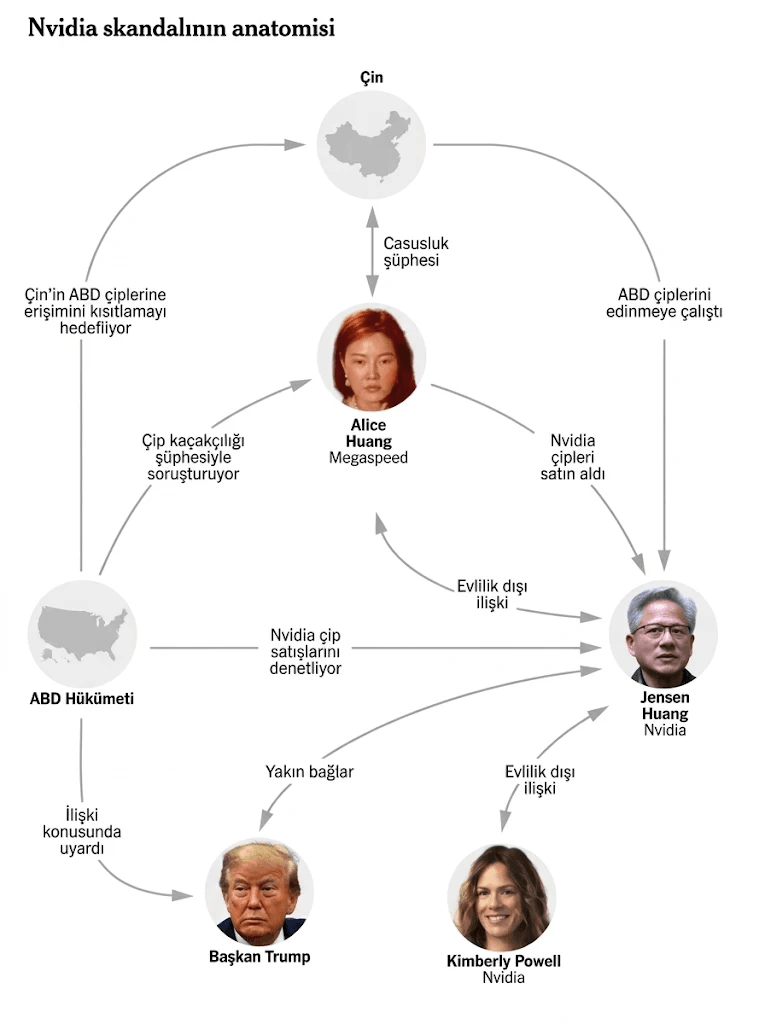
Yapay zekâ veri merkezlerinde kullanılan çiplerin en büyük üreticisi Nvidia’nın kurucu CEO’su Jensen Huang geçtiğimiz günlerde istifa etti. İstifanın gerekçesi olarak Huang’ın şirket içi evlilik dışı ilişkileri1 ve bu ilişkilerden birinin ABD’li yetkililerce Çin istihbaratıyla bağlantılı görülmesi gösterildi2. Şirket yönetim kurulu agresif finansman anlaşmalarına başından beri temkinli yaklaşan finans direktörü Colette Kress’i geçici CEO olarak atadı. Bağımsız direktörler öncülüğünde hukuki incelemeler de başlattı. Tüm bu süreç ana akım medyada münferit bir kurumsal yönetim ve güvenlik zafiyeti olarak ele alındı. Aynı dönemde ABD Senatosu Bankacılık Komitesi ve Kongre kanadından yapılan çağrılar, meselenin ulusal güvenlik, Çin’e yönelik çip ihracatı kısıtlamaları ve ticari ilişkiler boyutunun soruşturulması yönünde genişledi3. Sürecin odağında Megaspeed şirketi var. Megaspeed’in Güneydoğu Asya’daki veri merkezleri üzerinden ABD ihracat kısıtlamalarını aşarak Çinli müşterilere yaklaşık 12 milyar dolarlık çip satışı ve kiralamasına aracılık ettiği iddiası4, meselenin devasa bir sermaye ve pazar paylaşımı kavgası olduğunun bir emaresi.
Elbette ana akım medyanın ve devlet kurumlarının bu süreci kişisel skandallar, mahrem ilişkiler ve “casusluk” kılıflarıyla ele alması şaşırtmıyor. Burjuva siyaseti ve basını, sermayenin yapısal ve kronik krizlerini her zaman münferit ahlaki zaafiyetlere veya istihbarat savaşlarına indirgeyerek sistemin kendisini korumaya çalışır. Ne var ki jeopolitik gerilimler veya istihbarat soruşturmaları meselenin özünü oluşturan ekonomik temelleri açıklamaz. Bizim odağımız, ne magazin dedikoduları ne de dar ulusal güvenlik polemikleri olmalı. ABD ile Çin arasındaki emperyalist teknoloji hegemonya savaşına ve bu tekellerin sırtında biriken devasa fiktif sermayeye bakmalıyız. Çünkü Silikon Vadisi anlatıları ve ana akım iktisat, yapay zekâyı ekonominin “kurtarıcısı” olarak sunan bir teknoloji fetişizmi yaratırken, sürecin ardındaki fiktif sermaye hareketlerini ve üretim ilişkilerini gizliyor5. Oysa Huang’ın istifasıyla görünür hâle gelen ve Colette Kress’in atanmasıyla derinleşen bu yönetim krizi, düşen kâr oranları karşısında sıkışan küresel sermayenin kurguladığı yüksek riskli finansal modelin sürdürülemezliğini gösteriyor.
Kendi Talebini Yaratan Tekel
Sektördeki genişlemenin omurgasını oluşturan Grafik İşlem Birimleri (GPU), görünürde sadece teknolojik donanım bileşenleridir. Ancak kâr oranlarını korumak isteyen tekelci sermaye için Nvidia, yalnızca çip tasarlayıp satan bir imalatçı olmaktan çıkmış, sermaye birikiminin finansal ayağını idare eden devasa bir kredilendirme ve garanti mekanizmasına dönüşmüştür6. Şirketin resmi bilançolarına ve finansal analizlere yansıyan veriler, Nvidia’nın veri merkezleri ve bulut sağlayıcıları adına 164,5 milyar dolarlık devasa bir taahhüt ve garanti yükümlülüğü üstlendiğini gösteriyor7. Nvidia bilançosuna eklenen bu 164,5 milyar dolarlık finansal ağ, tekelci sermayenin kendi pazarını nasıl da suni yollarla yarattığını ve kurgulanan döngüsel finansman mekanizmasını açıkça gösteriyor:
| Finansal Yükümlülük Kategorisi | Büyüklük (Dolar) | Pay (%) | Temel İşlev ve Yöntemsel Anlamı |
| OpenAI Ohio Tesis Kira Garantisi8 | $105 Milyar | %63,8 | Model sağlayıcının kira riskini Nvidia bilançosuna alarak altyapı siparişini öne çekmek. |
| Atıl Kapasite Alım Taahhüdü (CoreWeave vb.9) | $36 Milyar | %21,9 | Bulut sağlayıcılarının satamadığı kapasiteyi fonlayarak GPU talebine suni taban fiyat oluşturmak. |
| Doğrudan Veri Merkezi Kira Devirleri | $20 Milyar | %12,2 | Veri merkezi alanlarını doğrudan kiralayıp alt müşterilere paslayarak altyapı arzını zorlamak. |
| İkincil Üçüncü Taraf Kira Garantileri | $3,5 Milyar | %2,1 | Küçük ölçekli neocloud firmalarının borçlanma kapasitelerini kendi kredibilitesiyle desteklemek. |
| TOPLAM BİLANÇO GARANTİLERİ | $164,5 Milyar | %100,0 | Kendi talebini kendi ürettiği finansal krediyle suni olarak besleyen tekelci döngü. |
Bu yapı, kapitalist pazarın mantığı açısından ciddi bir çelişkiye işaret ediyor. Neocloud olarak adlandırılan CoreWeave, Firmus ve Nscale gibi şirketler veya Anthropic ve OpenAI gibi büyük dil modeli tekelleri, kendi öz kaynakları veya müşterilerinden elde ettikleri reel gelirlerle bu devasa donanım yatırımlarını finanse edemiyorlar. Nvidia, kendi bilançosunu teminat göstererek Wall Street finansörlerinin bu şirketlere borç vermesini sağlıyor10, onlar da aldıkları bu borçla gidip Nvidia’dan GPU satın alıyorlar11. Wall Street analistlerinin “döngüsel anlaşmalar ağı” olarak tanımladığı bu süreç, sermayenin gelecekteki olası talebi bugünkü bilançolarına ekleme işlemidir.
Goldman Sachs’ın Eylül 2026 tarihli projeksiyonları, dev bulut sağlayıcılarının (hyperscaler) yaptıkları devasa yatırımları yalnızca başa baş noktasına getirebilmek için dahi yıllık yaklaşık 300 milyar dolarlık yapay zekâ gelirine ihtiyaç duyduğunu, ancak mevcut durumda 230 milyar dolarlık devasa bir gelir açığı bulunduğunu ortaya koyuyor. Bu kırılganlık, kasım ayında ara seçimlerin ardından “Muhteşem Yedili” (Nvidia, Microsoft, Apple, Alphabet, Amazon, Meta, Tesla) hisselerinin tek bir işlem gününde 1 trilyon doların üzerinde değer kaybetmesi ve 2 trilyon dolarlık değerleme hedefiyle yola çıkan Anthropic’in halka arz öncesinde beklentisini 1,2 trilyon dolar bandına çekmek zorunda kalmasıyla somut bir piyasa sarsıntısına dönüşmüştür12.
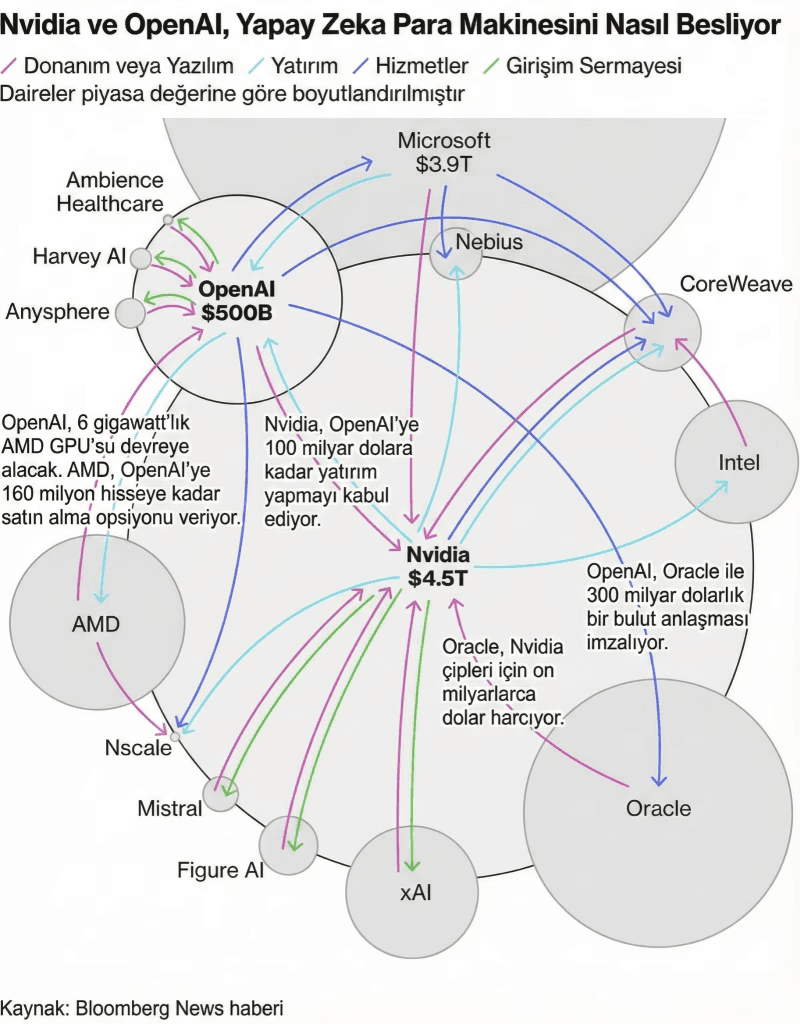
Kurgulanan bu borç zincirindeki kırılmalar şimdiden piyasa verilerine yansımaya başladı. CoreWeave şirketinin borç tahvilleri Dolar karşısında 81 sentin altına gerilemiş ve kredi temerrüt takası (CDS) primleri rekor seviyelere tırmanmıştır. Microsoft, elektrik şebekesindeki altyapı yetersizliği ve güç iletim sorunları nedeniyle Nscale şirketiyle İngiltere’deki veri merkezi anlaşmasını feshetti14. Yıllık 52 milyar dolarlık gelirine karşılık ilk yarıda 80 milyar doları aşan net zararlar açıklayan Anthropic değerleme hedefini düşürmeye15, Avustralyalı GPU sağlayıcısı Firmus ise halka arz planlarını ertelemeye mecbur kaldı16.
Artan finansal riskler, bizzat Nvidia yönetimini de bugüne kadar sürdürdüğü “açık çek” politikasından geri adım atmaya zorladı17. İstifasından haftalar önce Berlin’de bulut sağlayıcılarıyla bir araya gelen Jensen Huang, şirketin artık tek başına finansör rolü üstlenmeyeceğini ilan ederek ortaklarından peşin müşteri ödemeleri talep etmiş18, hatta kapasiteyi Elon Musk gibi daha yüksek getiri sağlayan aktörlere kaydırma tehdidinde bulunmuştu19. Büyük bulut devlerinin alternatif çiplere yönelmesi ve Nvidia’nın elinde birikmeye başlayan çip plakası ile bellek stokları, şirketi ağustos ayından itibaren bazı garanti anlaşmalarını dondurmaya itiyor.
Geçici CEO koltuğuna oturan Colette Kress’in bu anlaşmalara yönelik bilindik şüpheciliği, piyasadaki likidite daralmasının daha da sertleşeceğine işaret ediyor. Nitekim 2026 yılı boyunca küresel girişim sermayesi anlaşmalarının %27’sine (129 anlaşma) tek başına katılarak yapay zekâ girişimlerini ayakta tutan Nvidia’nın bu desteğini çekmesi hâlinde, piyasadan en az 50 milyar dolarlık bir finansmanın buharlaşacağı öngörülüyor. Henüz kayda değer bir reel gelir üretemeden devasa işlem gücü maliyetleriyle ayakta durmaya çalışan Reflection AI (25 milyar dolar değerleme) ve Thinking Machines Lab (40 milyar dolar değerleme) gibi girişimler için bu geri çekilme, varoluşsal bir finansman krizi anlamına geliyor20.
Bu durumun bir benzeri 2000’li yılların başında Telekom krizinde de yaşanmıştı21. O dönemde Lucent, Nortel ve Cisco gibi telekomünikasyon teçhizat üreticileri, henüz kârlılığı kanıtlanmamış altyapı operatörlerine devasa miktarlarda borç vererek kendi cihazlarını sattırmışlardı. Sonuç, ödenemeyen borçlar ve bilançolarda patlayan batık krediler olmuştu. İşte bugün Nvidia’nın üstlendiği garanti ağı, telekom krizindeki satıcı finansmanının türev araçlarla donatılmış daha karmaşık bir biçimidir.
Borsa Şişerken Reel Ekonomi Neden Daralıyor?
Marx, Kapital‘de reel üretim süreçlerinden bağımsızlaşarak borsalarda, tahvillerde ve spekülatif araçlarda büyüyen sermayeyi “fiktif sermaye” olarak tanımlar22. Üretken sektörlerde kârlı yatırım alanı bulamayan sermaye, kaçınılmaz olarak bu spekülatif alanlara yönelir. Günümüzde ABD borsalarında yaşanan yükseliş ve teknoloji hisselerindeki tırmanış, reel bir üretkenlik patlamasının değil, fiktif sermayenin bu alana yığılmasının bir sonucudur. Piyasa analizleri ve iktisadi göstergeler, mevcut balonun boyutlarını da gözler önüne seriyor23. Şirketlerin defter değerine oranla hisse senedi fiyatları baz alındığında, mevcut yatırım balonu, 2000 yılındaki Dot-Com balonunun 17 katı ve 2007 yılındaki mortgage balonunun 4 katı büyüklüğe ulaştı. ABD borsa değerinin Gayrisafi Yurt İçi Hasıla’ya (GSYİH) oranını ifade eden Buffett Göstergesi, tarihsel ortalamanın iki standart sapma üzerine çıkarak %217 ile tüm zamanların en yüksek rekorunu kırdı. ABD borsa kazanımlarının %80’den fazlası yalnızca sınırlı sayıda teknoloji şirketi (“Muhteşem Yedili”) tarafından sağlanıyor. Yabancı sermaye, ABD borsalarına tek bir çeyrekte 290 milyar dolar aktararak borsa mülkiyetindeki payını %30 seviyesine çıkarmıştı24.
Pazarlanan anlatının aksine, bu devasa finansal genleşme reel ekonomideki bir verimlilik mucizesinden kaynaklanmıyor. Aksine, ABD ekonomisinin geri kalanı derin bir durgunluk emaresi gösteriyor. İmalat sanayii uzun süredir daralma aralığında seyrediyor, genç işsizliği %10,5 seviyesine tırmanıyor ve geniş halk kitlelerinin alım gücü enflasyon karşısında geriliyor25. Harvard iktisatçısı Jason Furman’ın hesaplamalarına göre, bilgi işlem ekipmanları ve yazılımlarına yapılan yatırımlar ABD GSYİH’sinin sadece %4’ünü oluşturmasına rağmen, 2025’in ilk yarısındaki ekonomik büyümenin %92’sinden sorumlu olmuştur. Bu altyapı harcamaları çıkarıldığında, ABD reel ekonomisi yıllık sadece %0,1 gibi resesyon sınırında bir büyüme kaydetmiştir.
Buradaki temel çelişki, fiktif sermaye büyüklüğü ile bu altyapıyı kullanan şirketlerin ürettiği reel gelir arasındaki uçurum26. OpenAI, modellerini eğitmek ve çalıştırmak için 1 trilyon dolara varan bilişim gücü anlaşmaları imzalarken, kendi yıllık geliri bu taahhütlerin yanında oldukça düşük kalıyor. MIT NANDA projesi kapsamında yapılan araştırma, bu araçları değerlendirmeye alan şirketlerin oranının %60 olmasına rağmen, bunu fiilen üretime entegre edebilenlerin sadece %5’te kaldığını ortaya koyuyor27. Bu tablo, mevcut borsa değerlemelerinin dayandırıldığı “ani ve genel bir verimlilik patlaması” beklentisinin aksine, işletmelerin %95’i için henüz fiktif sermaye şişkinliğini telafi edecek ölçekte bir artı-değer veya kârlılık artışı yaratılamadığını gösteriyor.
Canlı Emeğin Tasfiyesi, Yapısal ve Fiziksel Sınırlar
Marksist iktisadın en temel ilkelerinden biri, değerin yegâne kaynağının canlı insan emeği (değişken sermaye) olduğu gerçeğidir28. Makineler, çipler ve veri merkezleri (yani ölü emek veya sabit sermaye) kendi değerlerini aşan yeni bir değer yaratamazlar; sadece üretim sürecinde aşındıkça kendi değerlerini üretime aktarırlar29. Teknoloji devlerinin yatırım hamlesi, sermayenin organik bileşimini (sabit sermayenin değişken sermayeye oranını) yükseltiyor30. Sermaye, kâr marjlarını artırmak ve işçi sınıfının mücadele gücünü kırmak amacıyla canlı emeği ikame etmeye ve değersizleştirmeye çalışır31. Fakat bu durum, kapitalizmin içsel çelişkisini daha da şiddetlendirir: Canlı emek üretim sürecinden çıkarılıp ölü emekle değiştirildikçe, toplam sistemde üretilen artı-değer oranı zamanla düşer32. Beyaz yakalı çalışanlar, senaristler, çevirmenler ve bilgi işçileri değersizleştirildikçe işçi sınıfının satın alma gücü aşınır; pazara sürülen mal ve hizmet hacmini satın alacak efektif talep ortadan kalkar ve sistem aşırı üretim krizine sürüklenir.
Bu ekonomik tıkanıklığa ek olarak, altyapının genişlemesi yeryüzünün fiziksel ve ekolojik sınırlarına da çarpıyor . Dünya çapında sayıları 9.000’i aşan ve 2030’a kadar üç katına çıkması beklenen veri merkezleri, elektrik şebekelerine yük bindiriyor33. Büyük dil modellerinin tek bir eğitim döngüsü onlarca gigavatsaat (örneğin GPT-4 ölçeğinde yaklaşık 50-60 GWh) enerji tüketirken, veri merkezlerindeki soğutma sistemleri tek bir kullanıcı oturumunda bile yaklaşık yarım litre suyun buharlaşmasına yol açmaktadır. Microsoft ve Google gibi şirketlerin küresel su tüketimleri bir yılda %20 ile %34 oranında artmıştır. Emperyalist nüfuz çatışmalarının sıcak savaşa dönüştüğü 2026 yılında Orta Doğu’da yaşanan gelişmeler ve Katar’daki Ras Laffan tesislerine yönelik saldırılar neticesinde dünya ultra saflaştırılmış helyum arzının üçte birinin kesintiye uğraması, çip imalatçılarını (Samsung, SK Hynix) ve soğutma altyapılarını felçle yüz yüze bırakmıştır34. Kapitalizmin stoksuz, “tam zamanında üretim” mantığı, çip fabrikalarının birkaç gün içinde üretimi durdurmasına neden olmuş; kârlı çiplere öncelik verilmesi ise otomotivden tüketici elektroniğine kadar tüm reel sektörlerde çip kıtlığını tetiklemiştir.
Tüm bu tablo, John Bellamy Foster’ın Marx’tan ilhamla kavramsallaştırdığı “metabolik yarılma” olgusunun dijital çağdaki tezahürüdür35. Sermaye, birikim krizini ötelemek uğruna hem insan emeğini hem de doğayı sınırsızca sömürmekte; ancak hem toplumsal alanda hem de fiziki alanda aşamayacağı sınırlarla karşılaşmaktadır.
Krizin Faturası Kime Kesiliyor?
Nvidia örneğinde gördüğümüz üzere, tekelci sermayenin kendi bilançosunu teminat göstererek yapay talep yaratması ve ardından kendi yarattığı aşırı kapasite ile borç yükü altında bu “açık çek” politikasını sonlandırmak zorunda kalması, serbest piyasa efsanesinin bizzat kendi aktörleri eliyle çöküşüdür. Üstelik ABD Kongresi’nin çip ihracatı ve “ulusal güvenlik” eksenli müdahalelerinin de gösterdiği gibi, tekelci finans-kapital emperyalist devlet aygıtıyla doğrudan kaynaşmış durumdadır36. 2000 yılındaki telekom krizinde olduğu gibi burada da kârlar tekeller tarafından özelleştirilirken, olası bir çöküşün riski ve maliyeti toplumsallaştırılarak işçi sınıfının ve kamu bütçelerinin üzerine yıkılmaktadır37.
Bizim açımızdan mesele teknolojik gelişmeyi reddeden romantik bir tepkiselliğe savrulmak ya da Silikon Vadisi’nin sınırsız büyüme vaat eden teknolojik determinizmine teslim olmak değildir38. Algoritmalar ve veri merkezleri, nihayetinde insanlığın kolektif zihinsel ve teknik birikiminin ürünleridir. Ancak bu teknoloji, sermayenin mülkiyet rejimi altında bir denetim, vasıfsızlaştırma ve spekülatif birikim aracına dönüştürülmüştür.
Finansal balonların patlaması veya borç zincirlerinin kopması, teknolojinin kendisini ortadan kaldırmaz; ancak krizin faturasını geniş toplum kesimlerine çıkarır. Dolayısıyla üstlenmemiz gereken görev, teknolojinin üzerindeki sermaye fetişizmini kazıyarak tartışmayı doğrudan üretim araçlarının mülkiyeti zeminine çekmektir. Bu devasa teknik kapasitenin tekelci sermayenin elinden alınarak toplumsal ihtiyaçlar ve doğayla uyumlu bir planlama doğrultusunda yeniden yapılandırılması da şarttır.
- M. A. Cherney, K. Hu, A. Alper, D. Seetharaman, EXCLUSIVE: Former Nvidia CEO Huang had a relationship with a second employee, sources say, Reuters, 12 Kasım 2026 ↩︎
- R. Whelan, A. Gardizy, K. Clark, Nvidia’s Days as an Open Checkbook for the AI Economy Are Numbered, Wall Street Journal, 15 Kasım 2026 ↩︎
- T. Mickle and M. Haberman, Nvidia Updates: Huang’s Resignation Reverberates Through A.I. Industry, The New York Times, 15 Kasım 2026 ↩︎
- J. Emont, S. Woo,P. Kowsmann, R. Huang, How Jensen Huang Built the Backdoor Route That Keeps Beijing in the AI Race, Wall Street Journal, 15 Kasım 2026 ↩︎
- Almanya Wildcat, Kapitalist Zekâ Mı? (I), İyimser İrade, 1 Nisan 2025 ↩︎
- T. E. Kalaycı, Yapay Zekâ Ekonomisi, Hammadde Krizleri Ve Finansal Balonlar Kıskacında, İyimser İrade, 21 Eylül 2026 ↩︎
- Janakiram MSV, Nvidia Backs $164.5 Billion Of AI Data Centers To Keep GPUs Selling, Forbes, 21 Ekim 2026 ↩︎
- A. Rooprai, T. Bautzer, Nvidia to provide up to $105 billion guarantee for OpenAI’s Ohio data center, Reuters, 17 Ağustos 2026 ↩︎
- B. Margulies, NVIDIA Backstops and Residual Value Guarantees Explained, American Compute, 16 Ekim 2026 ↩︎
- Financial Times, Nvidia becomes the bank of AI, 11 Ağustos 2026 ↩︎
- A. Gara, M. Chan, G. Hammond, Wall Street giants bet Nvidia’s AI chips will defy the laws of finance, Financial Times, 12 Ağustos 2026 ↩︎
- N. Martin, Is the AI bubble bursting just as Anthropic goes public?, DW, 13 Kasım 2026 ↩︎
- E. Forgash ve A. Ghosh, OpenAI, Nvidia Fuel $1 Trillion AI Market With Web of Circular Deals, Bloomberg, 7 Ekim 2025 ↩︎
- P. Sandle, Microsoft pulls out of UK Nscale data centre deal over power delay, Reuters, 18 Ekim 2026 ↩︎
- E. Wang, Anthropic logged net loss of over $80 billion in first half of 2026, Reuters, 20 Ekim 2026 ↩︎
- S. Condie, Nvidia-Backed Firmus Scraps Australian IPO, Citing Market Conditions, Wall Street Journal, 8 Ekim 2026 ↩︎
- Whelan, 2026 ↩︎
- S. Bhaimiya, Nvidia CEO Jensen Huang says neocloud demand is ‘off the charts’ but capital is scarce, CNBC, 22 Ekim 2026 ↩︎
- Whelan, 2026 ↩︎
- Whelan, 2026 ↩︎
- M. Roberts, Yapay Zekâ Balonu ve ABD Ekonomisi, İyimser İrade, 5 Kasım 2025 ↩︎
- Karl Marx, Kapital: Ekonomi Politiğin Eleştirisi – Cilt 3 (Çev. A. Bilgi), Sol Yayınları, 2011, [25. Bölüm: Kredi ve Fiktif Sermaye] ↩︎
- Gara, 2026 ve Roberts, 2025 ↩︎
- Roberts, 2025 ↩︎
- Roberts, 2025 ↩︎
- T. E. Kalaycı, Yapay Zekâ “Balonu” Ne Pahasına Şişiyor?, İyimser İrade, 25 Aralık 2025 ↩︎
- A. Challapally, C. Pease, R. Raskar, P. Chari, The GenAI Divide: State of AI in Business 2025, MIT NANDA, Temmuz 2025 ↩︎
- Karl Marx, Kapital: Cilt 1, Sol Yayınları, 1. Baskı, 1975 ↩︎
- Karl Marx, Grundrisse: Ekonomi Politiğin Eleştirisinin Temelleri – Cilt 2 (Çev. A. Gelen), Sol Yayınları. 2013 [Üçüncü Kesim: Meyve Veren Olarak Sermaye. Artı-Değerin Kâra Dönüşümü] ↩︎
- T. E. Kalaycı, Yapay Zekâ Yatırımlarının İnsanlık Ve Doğa İçin Maliyeti Artıyor, İyimser İrade, 1 Ağustos 2026 ↩︎
- Almanya Wildcat, 2025 ↩︎
- Karl Marx, Kapital: Ekonomi Politiğin Eleştirisi – Cilt 3 (Çev. A. Bilgi), Sol Yayınları, 2011, [3. Kısım: Kâr Oranının Düşme Eğilimi Yasası] ↩︎
- İ. Kalaycı, Yapay Zekâ ve Ekolojik Yıkım, İyimser İrade, 29 Haziran 2026 ↩︎
- Kalaycı, 21 Eylül 2026 ↩︎
- Kalaycı, 21 Eylül 2026 ↩︎
- T. E. Kalaycı, ABD’yi Sarsan Yapay Zekâ Modeli, İyimser İrade, 3 Şubat 2025 ↩︎
- J. Attard, Yapay Zekâ: Kapitalizmin Kurtuluşu Mu Yoksa Başka Bir Balon Mu?, İyimser İrade, 22 Ocak 2025 ↩︎
- T. E. Kalaycı, Arundhati Roy Yapay Zekâ Konusunda Nerede Yanılıyor?, 24 Ekim 2026 ↩︎